Evan Armstrong 解析 Anthropic S-1:2 万亿美元估值是否成立
Is Anthropic Worth $2 Trillion?
The Leverage 创始人 Evan Armstrong 首次拆解 Anthropic 的 S-1 文件,评估其 2 万亿美元估值目标是否合理。核心数据包括累计融资 1411 亿美元、Q2 2026 收入 116 亿美元、约 900% 的净收入留存,以及 76% 的 2025 年收入来自约 1500 家年付费 10 万美元以上的企业客户。
作者基于 Anthropic S-1 数据拆解收入结构、毛利率口径与算力承诺,给出理解这家 2 万亿美元估值公司需相信什么的分析框架。
Evan Armstrong 曾为 Every 撰写 Napkin Math,离开后创办了自己的刊物 The Leverage,以清醒的眼光分析科技市场的走向。今天我们再次与他合作,共同发布他对 Anthropic S-1 的首次解读,我很高兴能再次担任他的编辑。如果你喜欢读到的内容, 请订阅 The Leverage。——Kate Lee
这封简报是别人转发给你的吗?注册订阅,直接收进你的收件箱。
这家公司的 AI 写出的营销文案烂到让你眼睛流血,它却在告诉你,它要治愈癌症。这听起来是个荒谬的说法。
让我再试一次。
这家史上增长最快的公司,拥有超过 1000 亿美元现金,很快将掌控价值数千亿美元的计算能力,有超过 11,000 家客户每年向它支付 10 万美元,它在告诉你,它要治愈癌症。在我看来,这听起来稍微合理了一点。
三年来,我们通过铺天盖地的战略泄密、夸张吹嘘、FUD、关于虾福利的笑话、梗图,以及多得离谱的博客文章来了解 Anthropic。现在,我们终于通过它的 S-1 文件,拿到了冰冷、确凿、经 SEC 批准的数据。这份文件荒谬。离谱。愚蠢。它详细描述了一家资本主义历史上从未见过的企业。今天我会给你很多统计数据,但先从一个开头说起:Anthropic 自 2021 年成立以来已融资 1411 亿美元。截至 6 月 30 日,它仍持有 1317 亿美元现金及短期投资。也就是说,这家公司烧掉了不到 100 亿美元,就做到了单季 168 亿美元。而在那个季度,它甚至在经营层面实现了盈利。再说一次,荒谬。
据报道,Anthropic 目标估值为 2 万亿美元。这个估值同样荒谬吗?要接受这个赌注,你必须相信什么?这次 IPO 值得投资吗?
我们来讨论一下。
营收:史上印出的最荒谬数字
营收从 2025 年第一季度的 3.76 亿美元增长到 2026 年第二季度的 116 亿美元。今年第三季度约为168 亿美元,但请注意该数字来自媒体报道;S-1 中第三季度留空,等待审计审查。对于一家六年前还不存在的公司来说,这大约是 350 亿美元的滚动营收。哎呀。
最让我印象深刻的是净收入留存率(NRR)。Anthropic 报告称,截至 9 月 30 日约为 900%。用 MBA 能听懂的话说:一年前付钱的客户,现在付的钱是原来的九倍。作为参照,任何上市软件公司公布过的最高 NRR 是 Snowflake 在 2019 年底的189%,当时其季度产品营收约为 6900 万美元。上市软件公司的中位数是110%。Anthropic 在 168 亿美元的季度上做到了 900%。再说一次,哎呀。
这些定义并非完全可比(Anthropic 的指标不包括 Pro 和 Max 订阅用户,只统计“合格客户”),但即便如此,从来没有人做到过这一点。
话虽如此,不要过度看重这个数字。我认为基础模型更像好莱坞,而不是硅谷的 SaaS。在好莱坞,你只和你的下一部电影一样出色;在 LLM 这场游戏里,你只和你的下一个模型一样出色。他们今年增长九倍的原因是,Anthropic 在过去 12 个月里发布了一系列越来越强大的 Claude 模型(从 Opus 4.5 开始)。S-1 印证了我这个电影生意的心智模型。Anthropic 披露,发布超过六个月的模型贡献的收入不到 20%。截至 9 月 30 日的六个月内发布的版本贡献了第三季度超过 80% 的收入。所以前沿模型是一种半衰期为六个月的资产。随着模型本身越来越擅长制造新模型,我预计这个半衰期会随着时间推移而缩短。
我的第二个证据是,这份文件多么清晰地展示了杰文斯悖论:随着 AI 变得更便宜、更高效,人们使用它的量大幅增加,以至于总支出上升。本质上,每次发布模型,更难的任务都必须变得更便宜,公司才能增长。该公司表示,每次发布都“将每项任务成本降低 25% 到 45%”。例如,在 2025 年 11 月 Opus 4.5 降价之后,环比增长从 48% 升至 132%。翻译过来就是:Anthropic 必须永远让用量增长快于降价速度,而其成本基础是提前数年锁定的。
我的第三个电影逻辑证据是,Anthropic 的增长已经从荒谬放缓到仅仅是疯狂。第二季度环比增长 144%;第三季度约为 45%。部分原因是夏季,Fable 首次遭遇来自 OpenAI 和开放权重模型的真正竞争。部分原因是清理:该公司表示,5% 到 7% 的收入来自违反其使用政策的客户,主要是蒸馏 Claude 的实验室,公司在 8 月和 9 月切断了他们。(Opus 5.5 似乎至少部分恢复了增长曲线,但是否属实要看下一份财报。)
要相信这家公司配得上万亿美元俱乐部,你最大的信念之一必须是:它能比世界上其他地方造出更好的模型,基本上直到世界末日。
到底是谁在付钱?
尽管 S-1 开篇就提到 Anthropic 从事的是 AGI 业务,但就目前而言,Anthropic 主要做的是 Claude Code 业务。不使用 Claude Code 的 Claude Enterprise 用户每月花费不到 75 美元。使用它的前 5% 用户每月花费约 1,500 美元。这是关于 Anthropic 增长的最重要单一事实:这些模型恰好最擅长编程,公司自己在其上构建了应用层,并通过垂直整合的商业战略魔法,把价值留给了自己,而不是拱手让给 Cursor 和 Copilot。
这并没有阻止该业务成为 B2B 巨兽。有几个关键点值得强调:
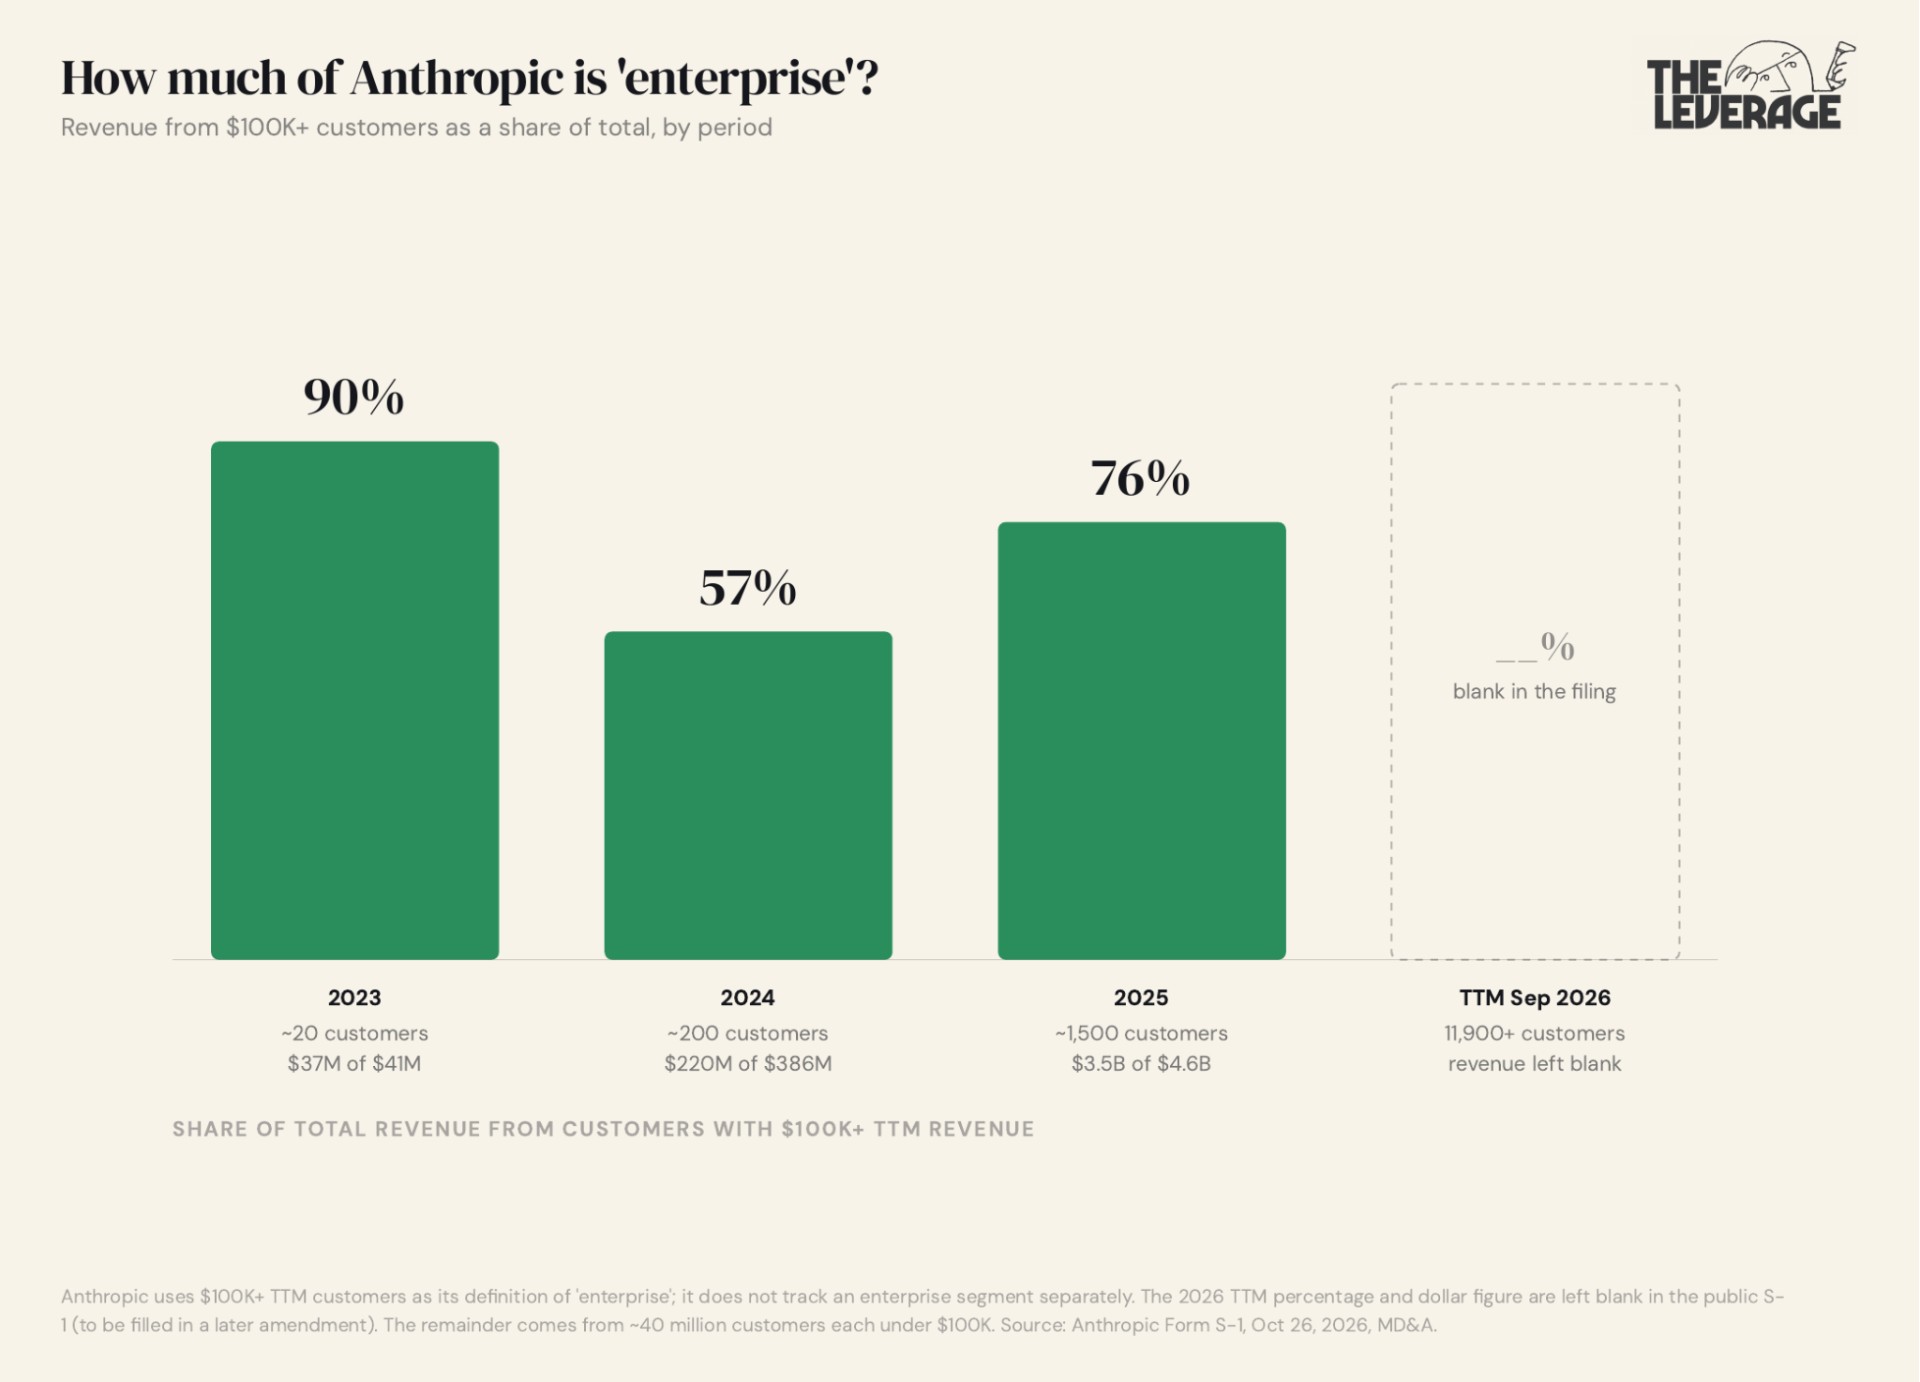
这是一门卖给几千家公司的使用型业务,而不是一门卖给4000万用户的软件业务。 S-1将企业客户定义为年付费10万美元以上的任何客户。按此定义,2025年收入的76%来自约1500家机构,其余24%来自合计约4000万客户。自推出以来,这一比例每年都保持在57%至90%之间。不妨把消费级产品更多看作漏斗和品牌。
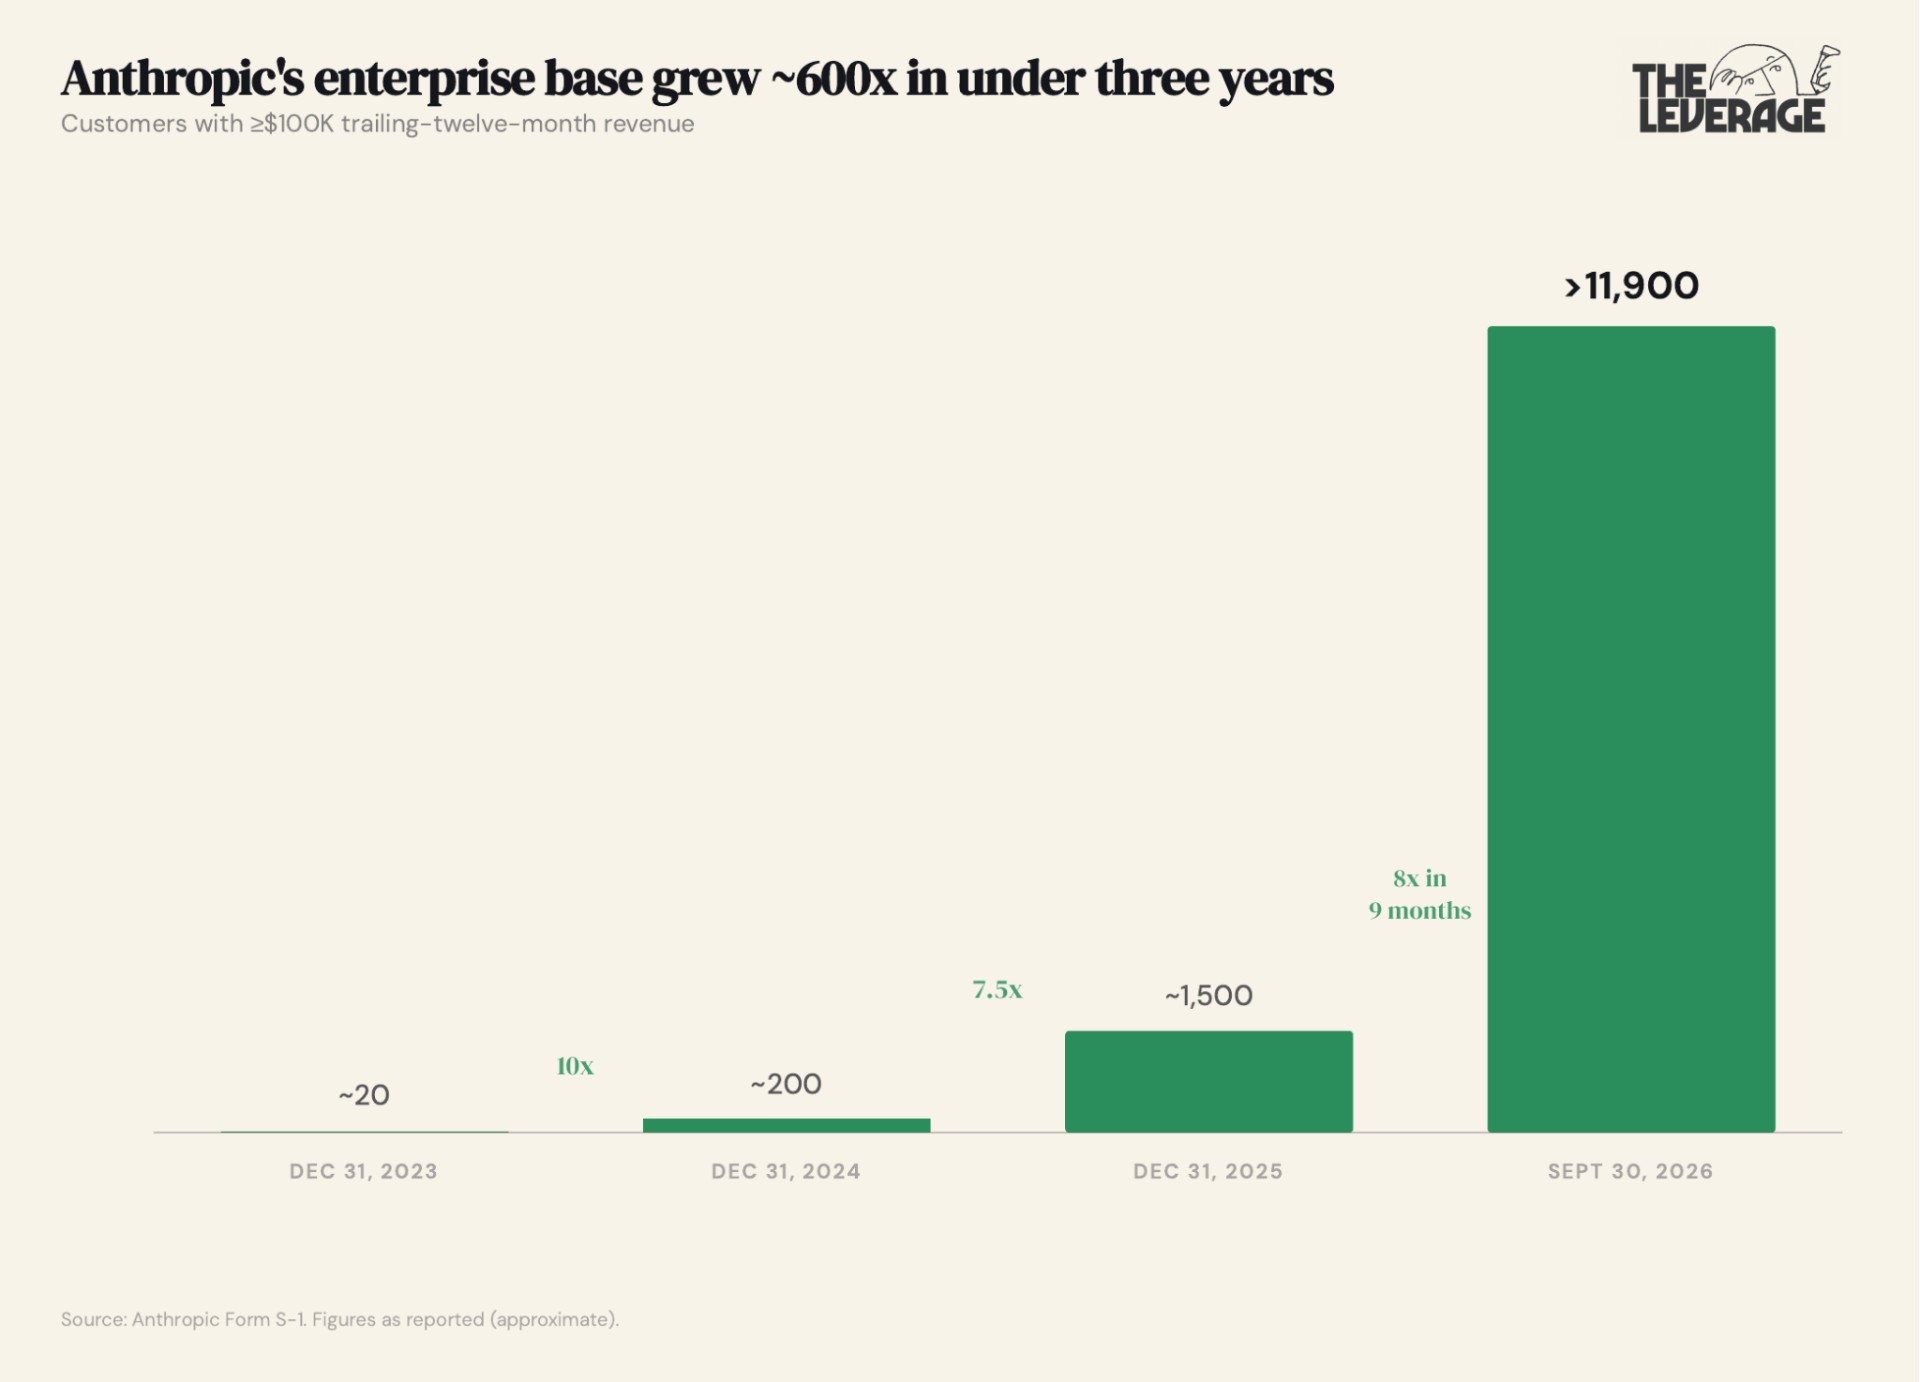
真实客户数更接近250家,而非11,900家。 11,900这个数字是公司主推的数字,它在九个月内增长了八倍,这确实是个荒谬的数字。
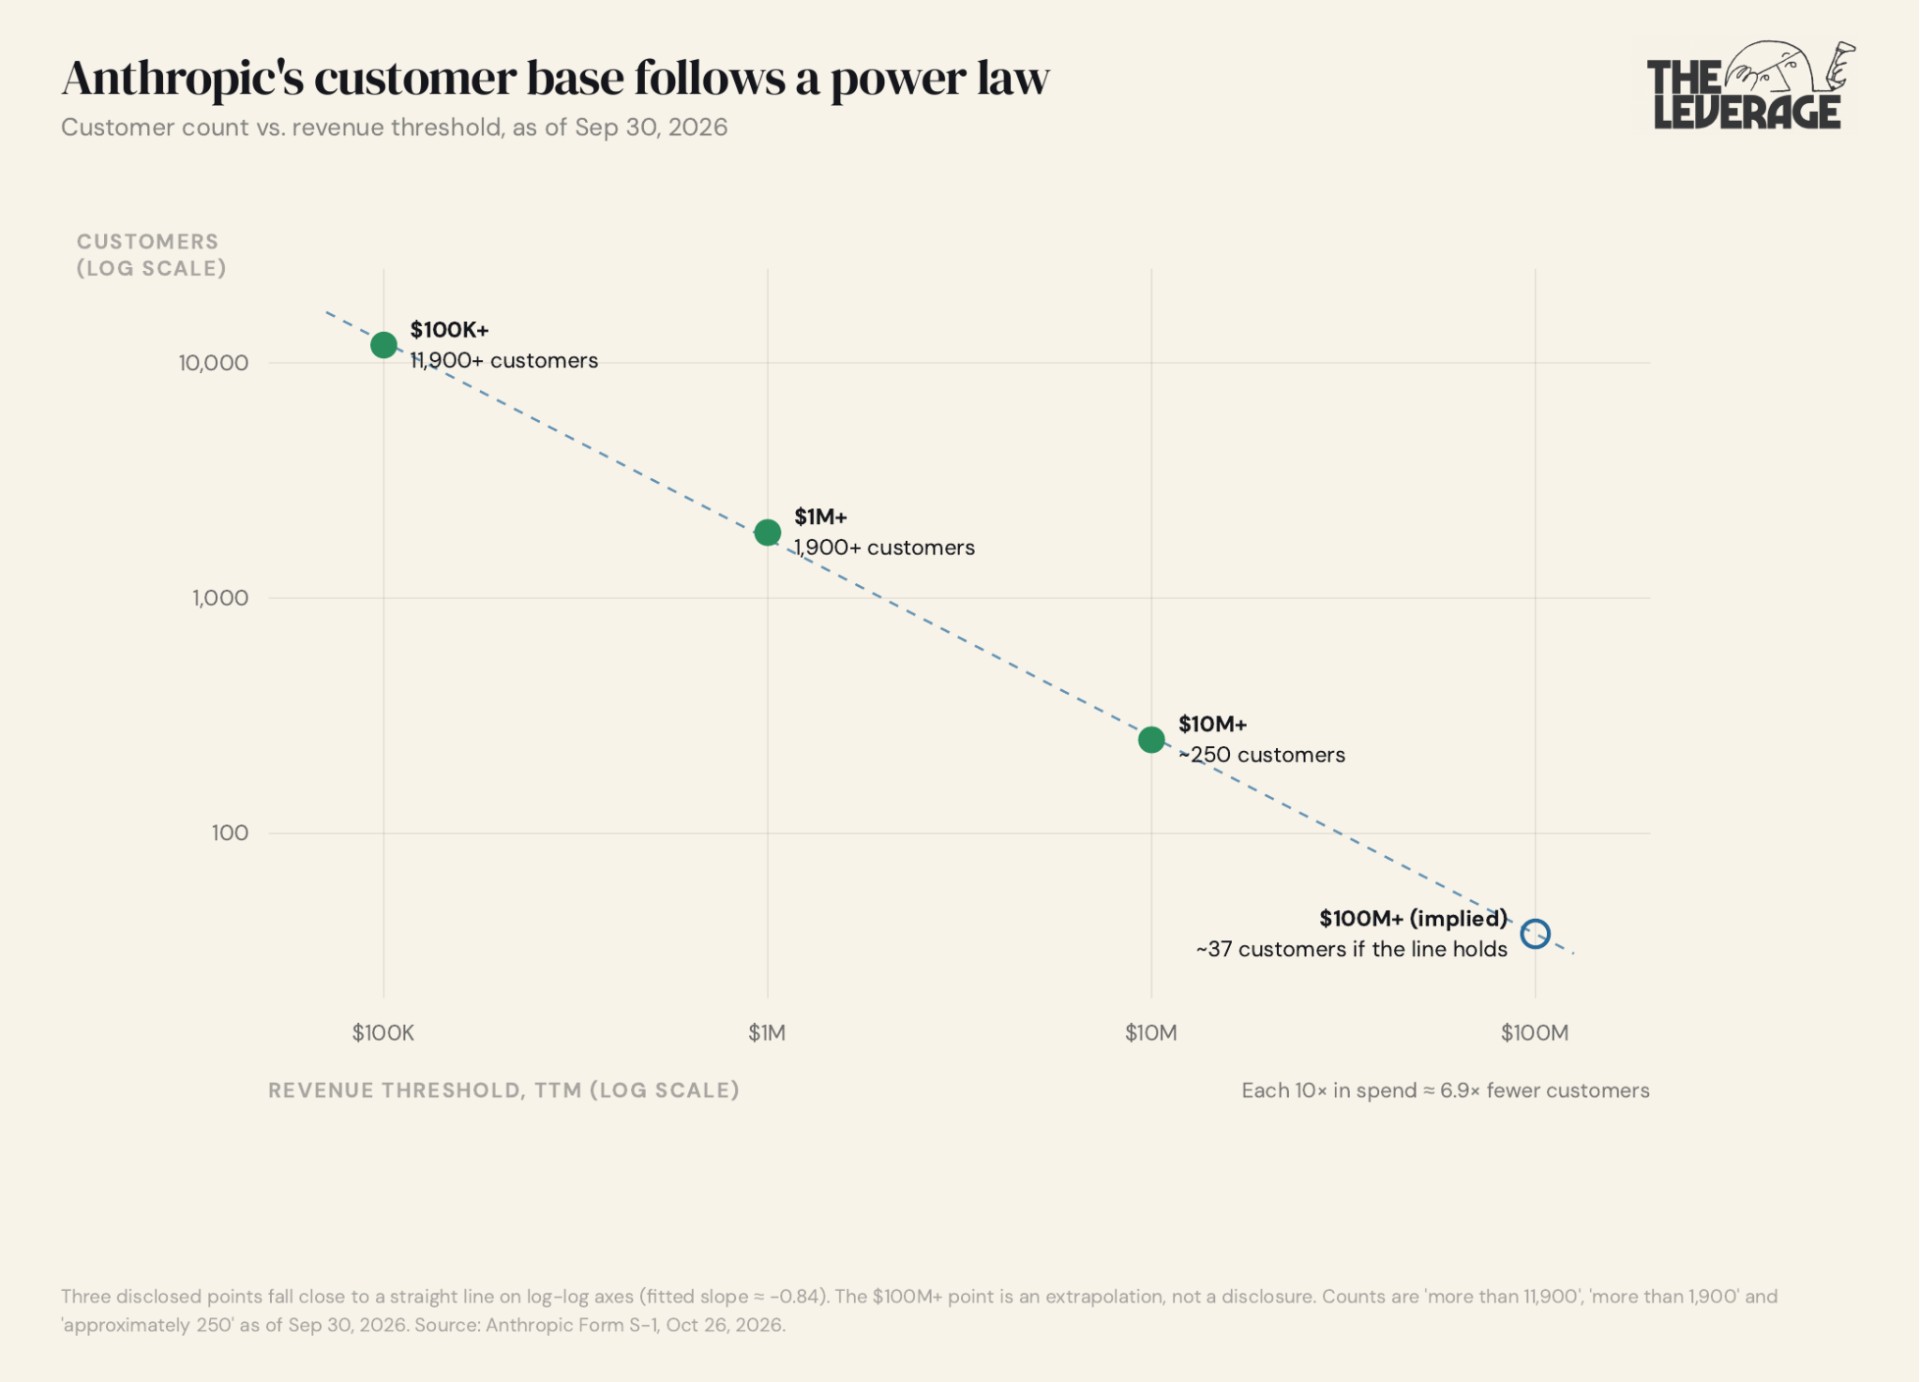
但各层级呈幂律分布。年支出每增加10倍,客户数就减少约七倍,而且这条线干净地延伸到年支出1亿美元以上的隐含30至40家客户。如果把11,900个账户全部按其所在层级的下限计算,算术下限为51.5亿美元。当你为这家公司做承销时,你实际上是在为大约250段关系以及接下来1,650家客户爬入该群体的速度做承销。
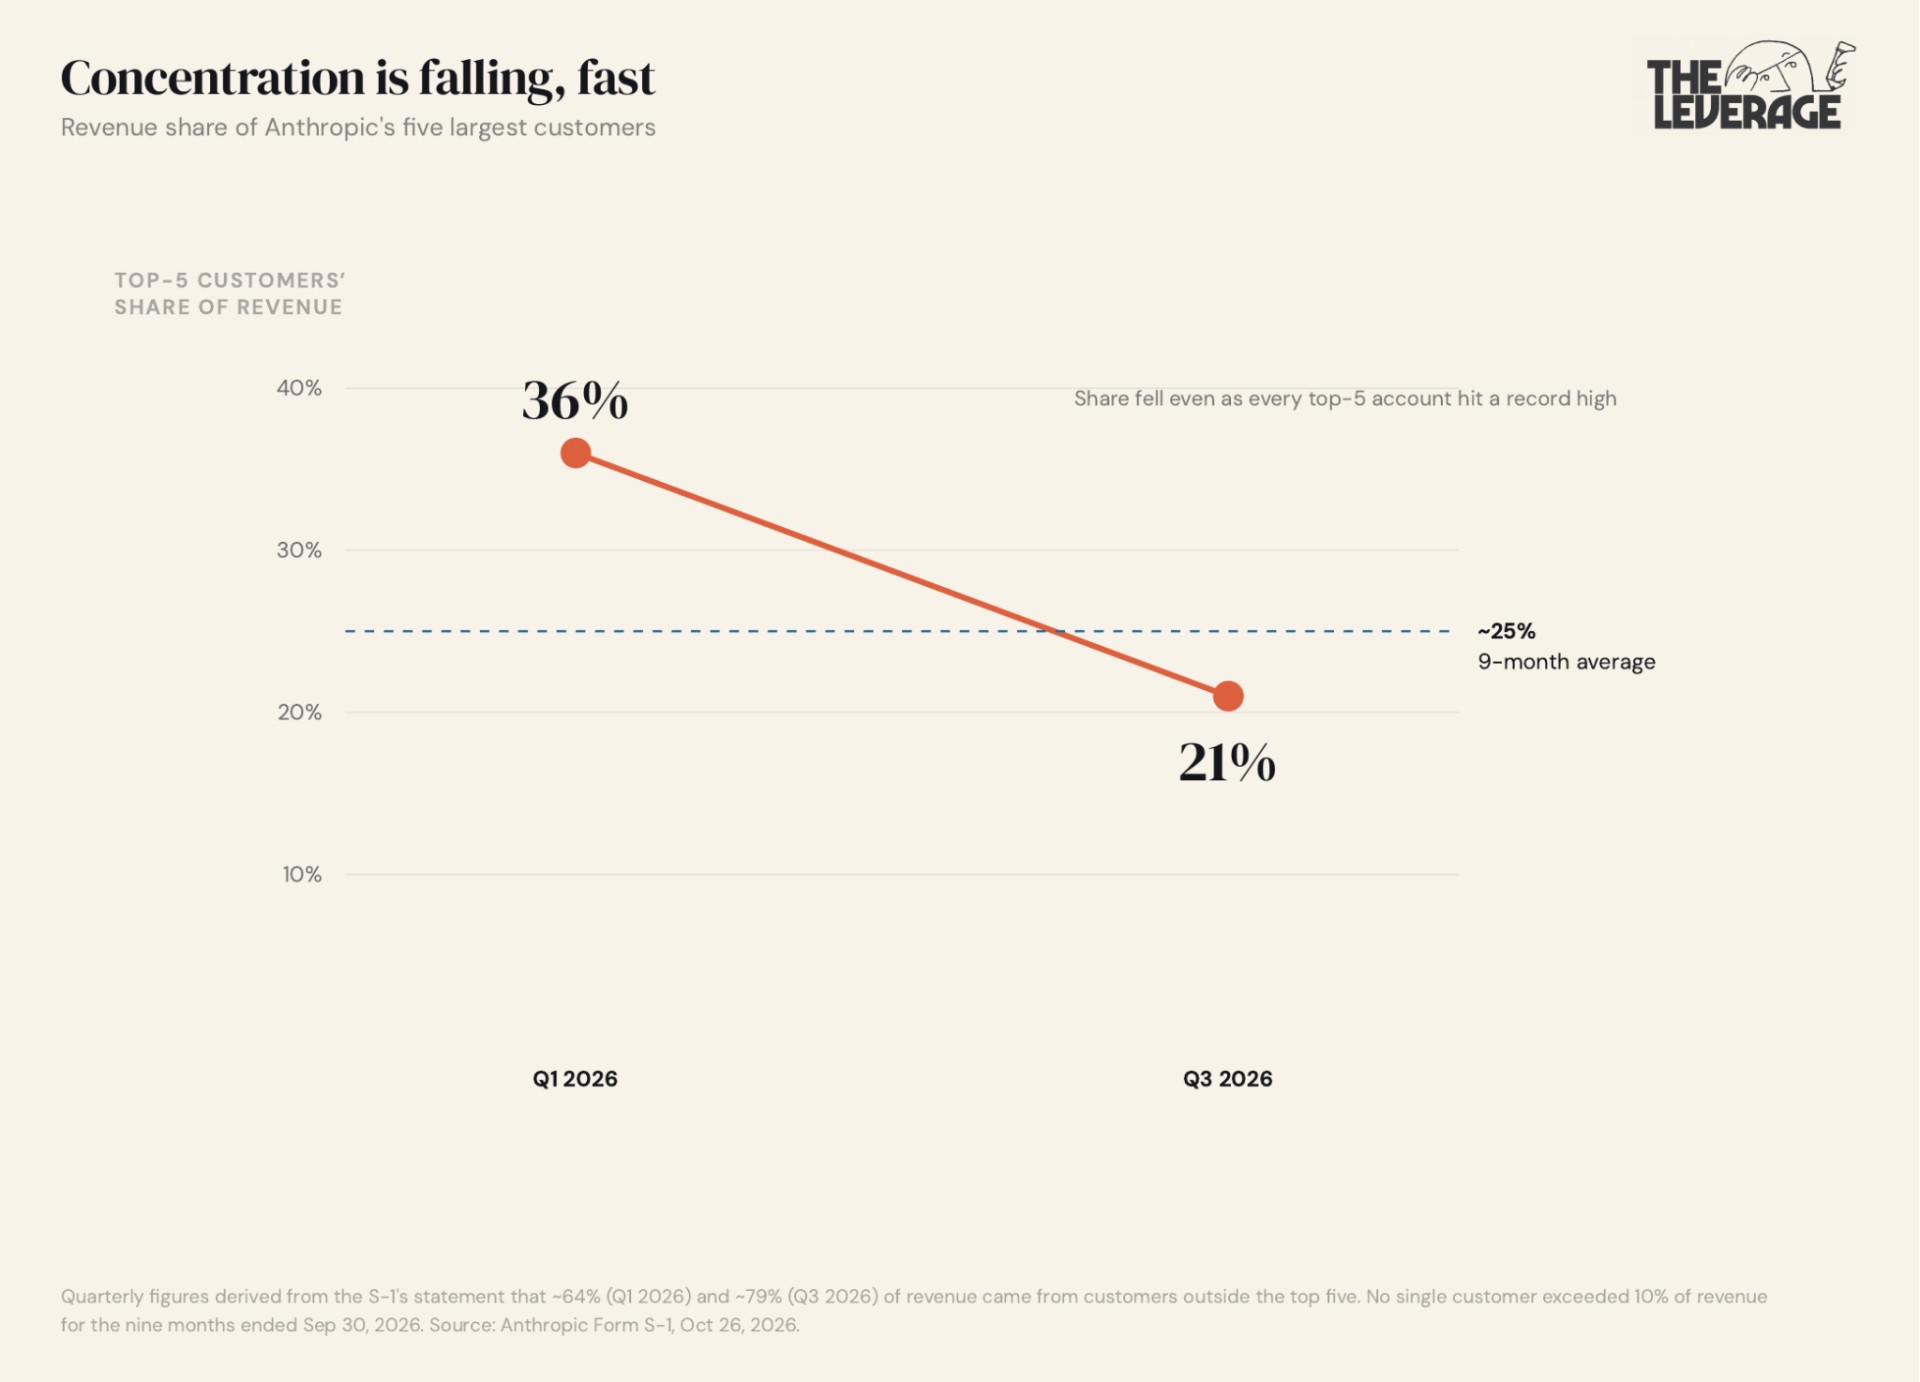
尽管如此,集中度风险并不是风险因素中提到的那个。 在提交文件前的九个月内,没有任何单一客户占总收入超过10%。前五大客户在此期间约占收入的25%,从第一季度的36%降至第三季度的21%,而五家中的每一家都创下纪录。这一趋势是文件中看涨论据的最佳单一数字。
问题在于这些巨头客户是谁。报道共识是Cursor和GitHub Copilot,脚注在轮廓上支持这一点:客户A和B在2025年各占12%,客户C从2023年占收入的43%骤降至2026年上半年的不到10%至11%。如果这一认定正确,最大的客户就是位于Anthropic与最终用户之间的编程产品,它们有充分动机将token路由到本季度最便宜的模型,而其所有者(分别是SpaceX和微软)各自运营着自己的模型项目。上行情形则正好相反。超过一半的《财富》500强公司向Anthropic支付至少10万美元,而文件称这些公司平均在其上的支出不到总费用的0.1%。前10大《财富》500强账户的支出不到1%。如果普通《财富》500强客户提升到前10大客户目前的水平,仅该群体的收入就将增长八倍。在2万亿美元估值上的赌注是,幂律保持其形状,同时整条曲线向右移动。
毛利率到底是什么?
表面层面的分析师很可能会称赞Anthropic报告的85%毛利率。这将使该公司成为一只SaaS股票。然而,尽管公司使用的是SEC认可的定义,这一毛利率定义在精神上并不准确。
按报告口径,收入成本是归属于客户服务型工作负载的算力。但 Anthropic 在其自己的 IPO 文件中表示,它把算力作为一个可互换的池子来运行。客户今天购买的模型是六个月前用研究算力训练出来的,而训练它花费的数十亿美元在六个月后都将过时。因此,我认为要正确理解这家公司,就需要把前沿训练视为生产所售产品的成本。如果这样做,把总算力和基础设施支出都计入,那么销售成本就是 89 亿美元,毛利率为 45%。按这个数字,Anthropic 更像是一家硬件企业(这对它并不有利)。
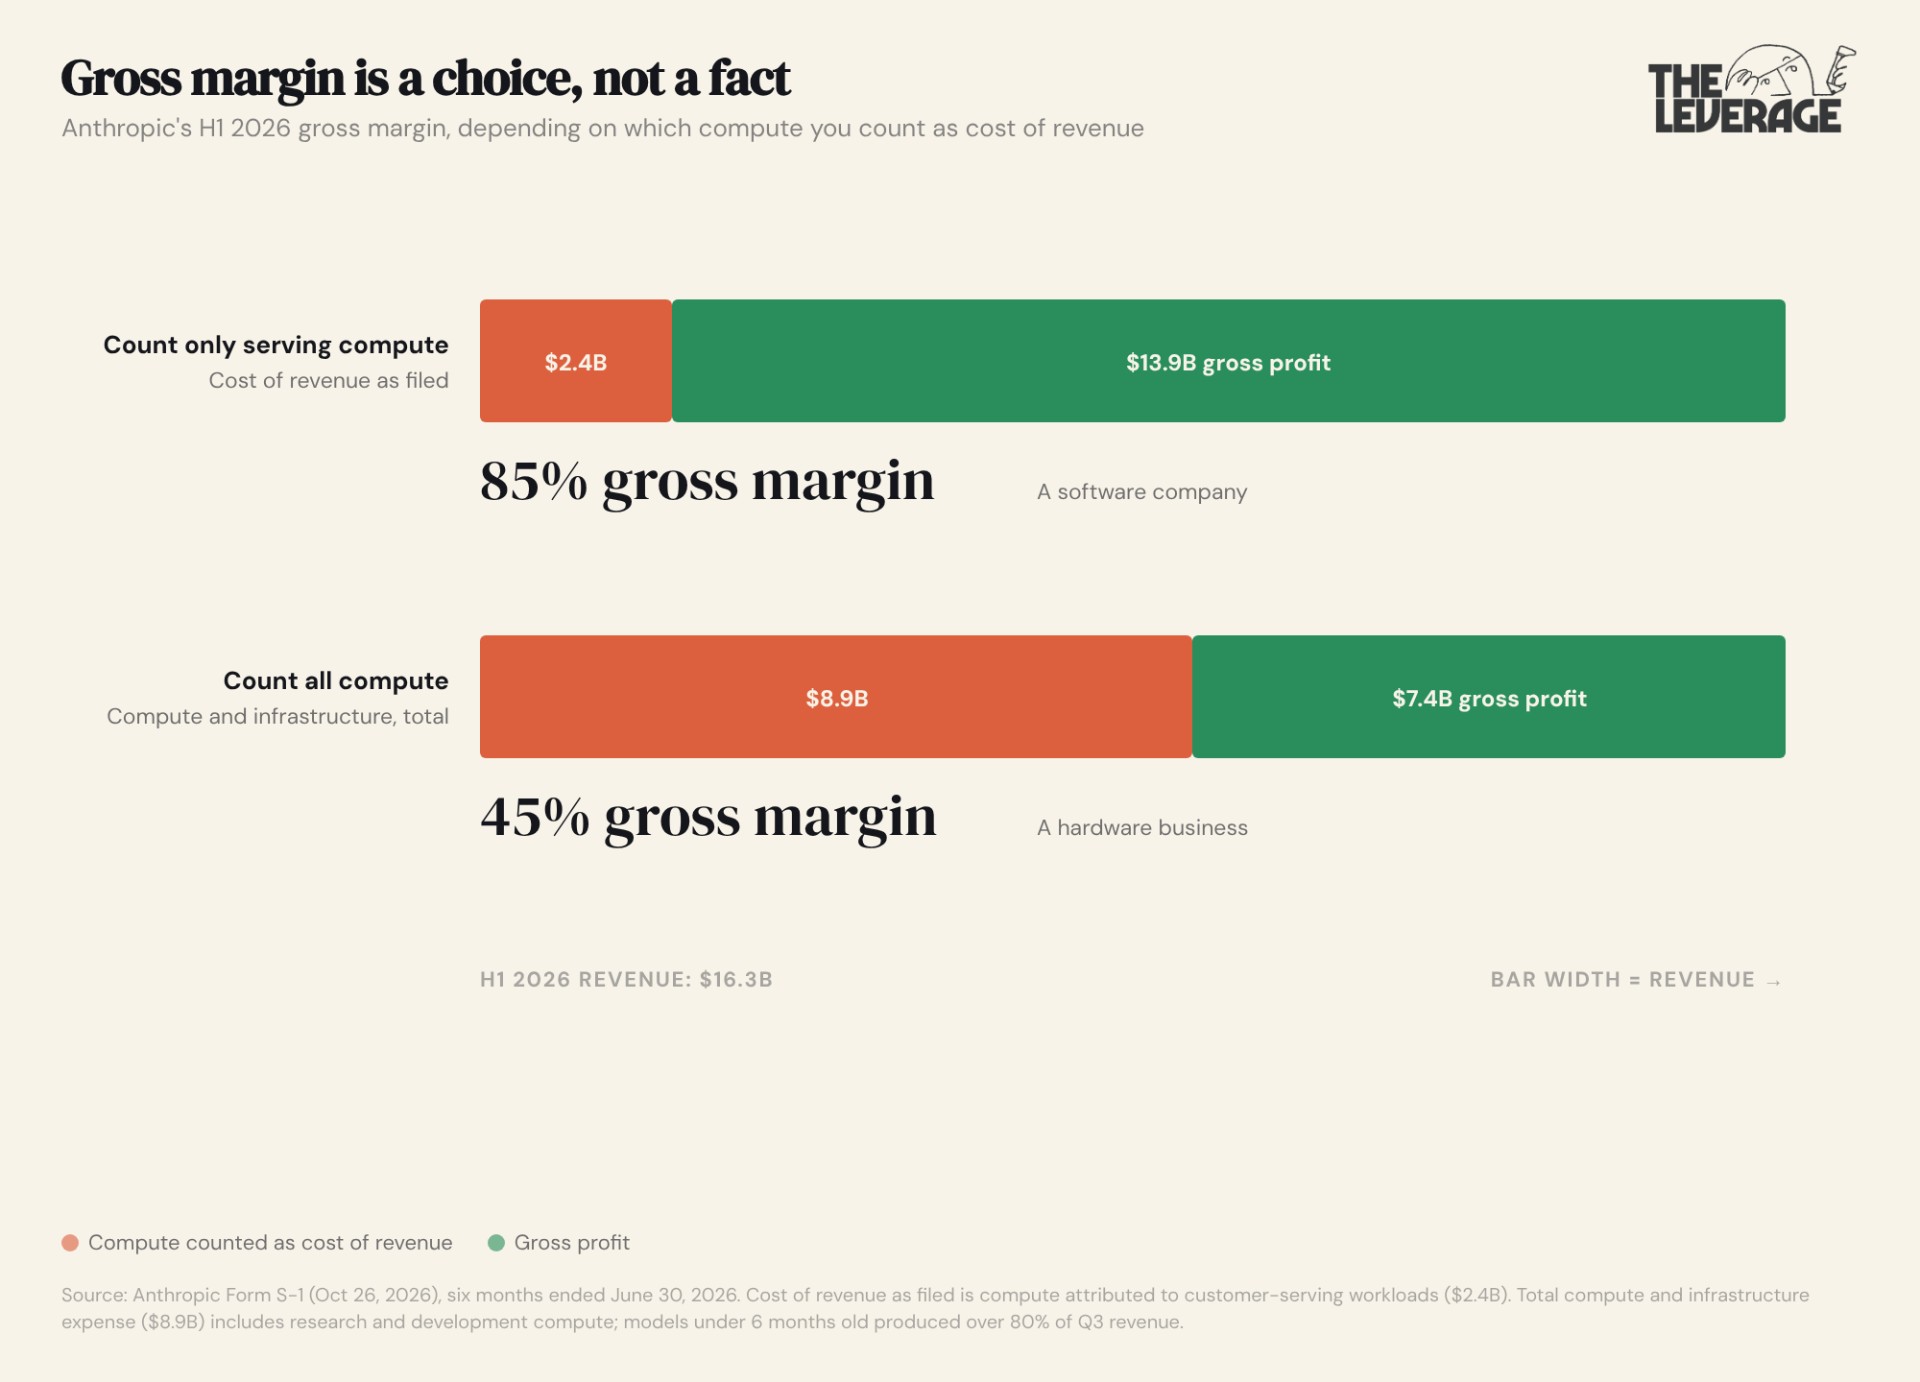
Anthropic 在服务客户时享有软件毛利率,而在进行保持相关性所必需的研究时却承受硬件毛利率。而且正如我们已经确定的,第二项成本永远不会消失。最接近的类比是 2015 年至 2019 年 Netflix 的内容摊销之争,当时的争论是原创节目应该费用化还是在五年内资本化。而在这里,内容六个月就过期了。遗憾的是,关于未来模型训练成本,我们得不到更多细节——最有可能是因为 Anthropic 自己也不知道会是多少,不足以公开承诺。但在我与研究人员的交谈中,大多数人预计成本增长将是对数级的。
既然谈到利润表,就简要说明一下你会在每条头条新闻中看到的事实。Anthropic 在 2026 年上半年“亏损 807 亿美元”。这是一个毫无意义的数字,不值得担心。实际营业亏损为 6.93 亿美元。亏损是由亚马逊可转换票据的 724 亿美元按市值计价损失驱动的。这些票据在 IPO 时转换,因此上市后那个季度亏损就从损益表中消失了。(这是一种罕见的情况:800 亿美元的亏损可以很容易地被解读为买入信号。)
算力支出荒谬至极
当前算力支出约为每年 220 亿美元(按第二季度年化)。这些合同使明年的支出达到约每年 1200 亿美元,到 2028 年约为 1550 亿美元,其中大部分不可取消。与此同时,收入是按消费定价的,可随意取消,而且五大客户大多没有长期合同。长期债务与短期收入相结合,让我感到胃里翻腾。
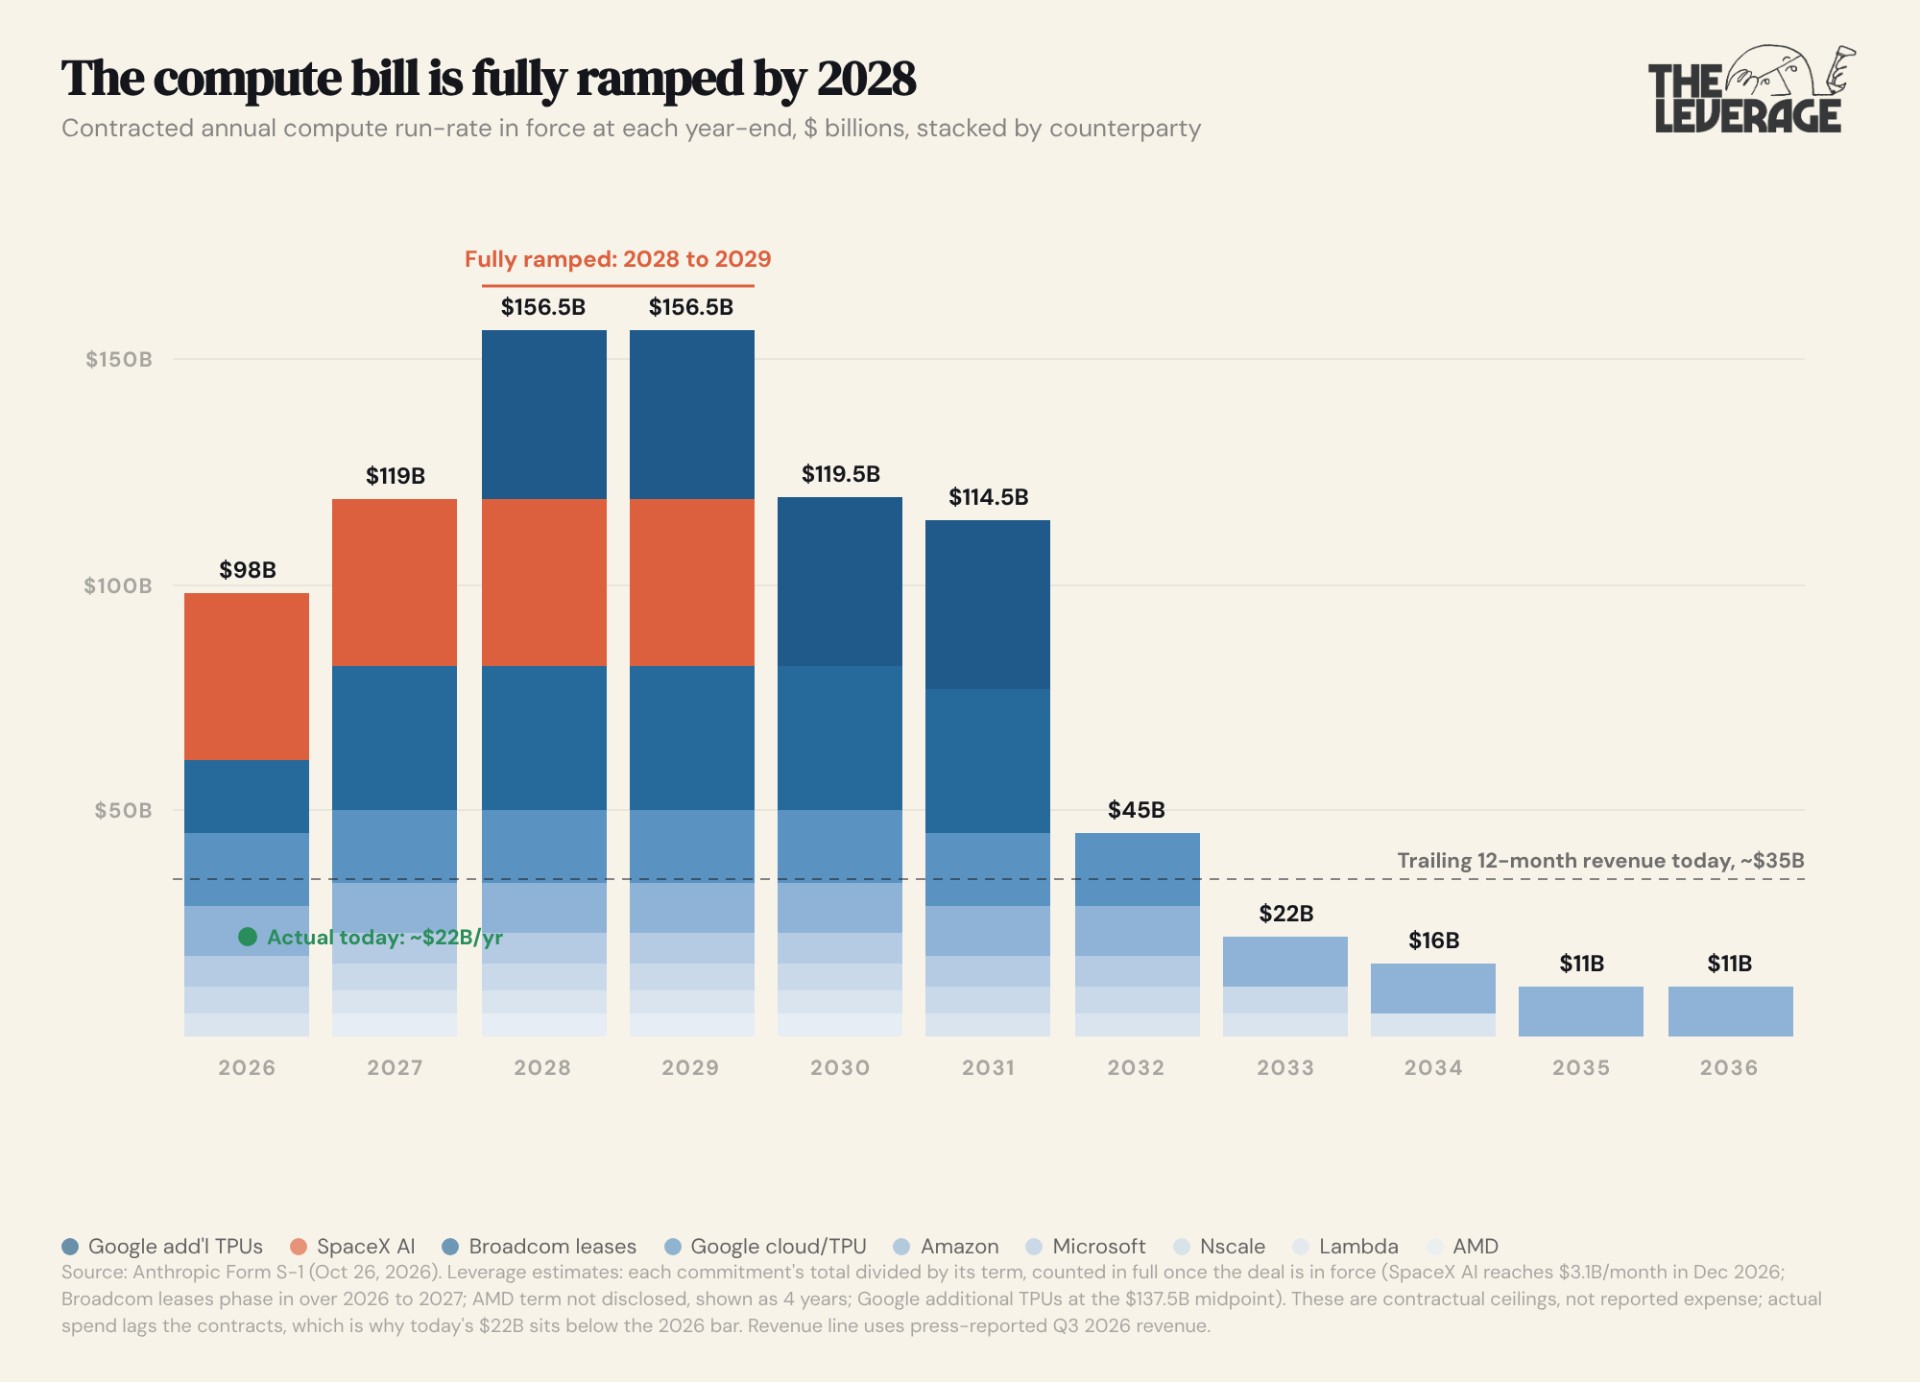
S-1 文件花了大量篇幅论证这笔支出并非一笔好赌注。Anthropic 设计融资计划的方式,是将数据中心承诺(交付周期长、承担成本份额小)与加速器承诺(交付周期短、承担大部分成本)分开,这样最大的支票会在需求可见时更接近才开出。为支持这一计划,它又抛出了一个令人震惊的统计数据,即今年收入增长了 1,368%,而算力增长为 300%。此外,自 Claude 发布以来的每一个时期,需求都超过供应,因此公司实际经历过的风险是承诺不足,而非过度承诺。
所有这些观点都是真的,然而,这一切仍然取决于下一个模型和上一个一样好,以及 Anthropic 拥有捕获该价值所必需的垂直整合应用。
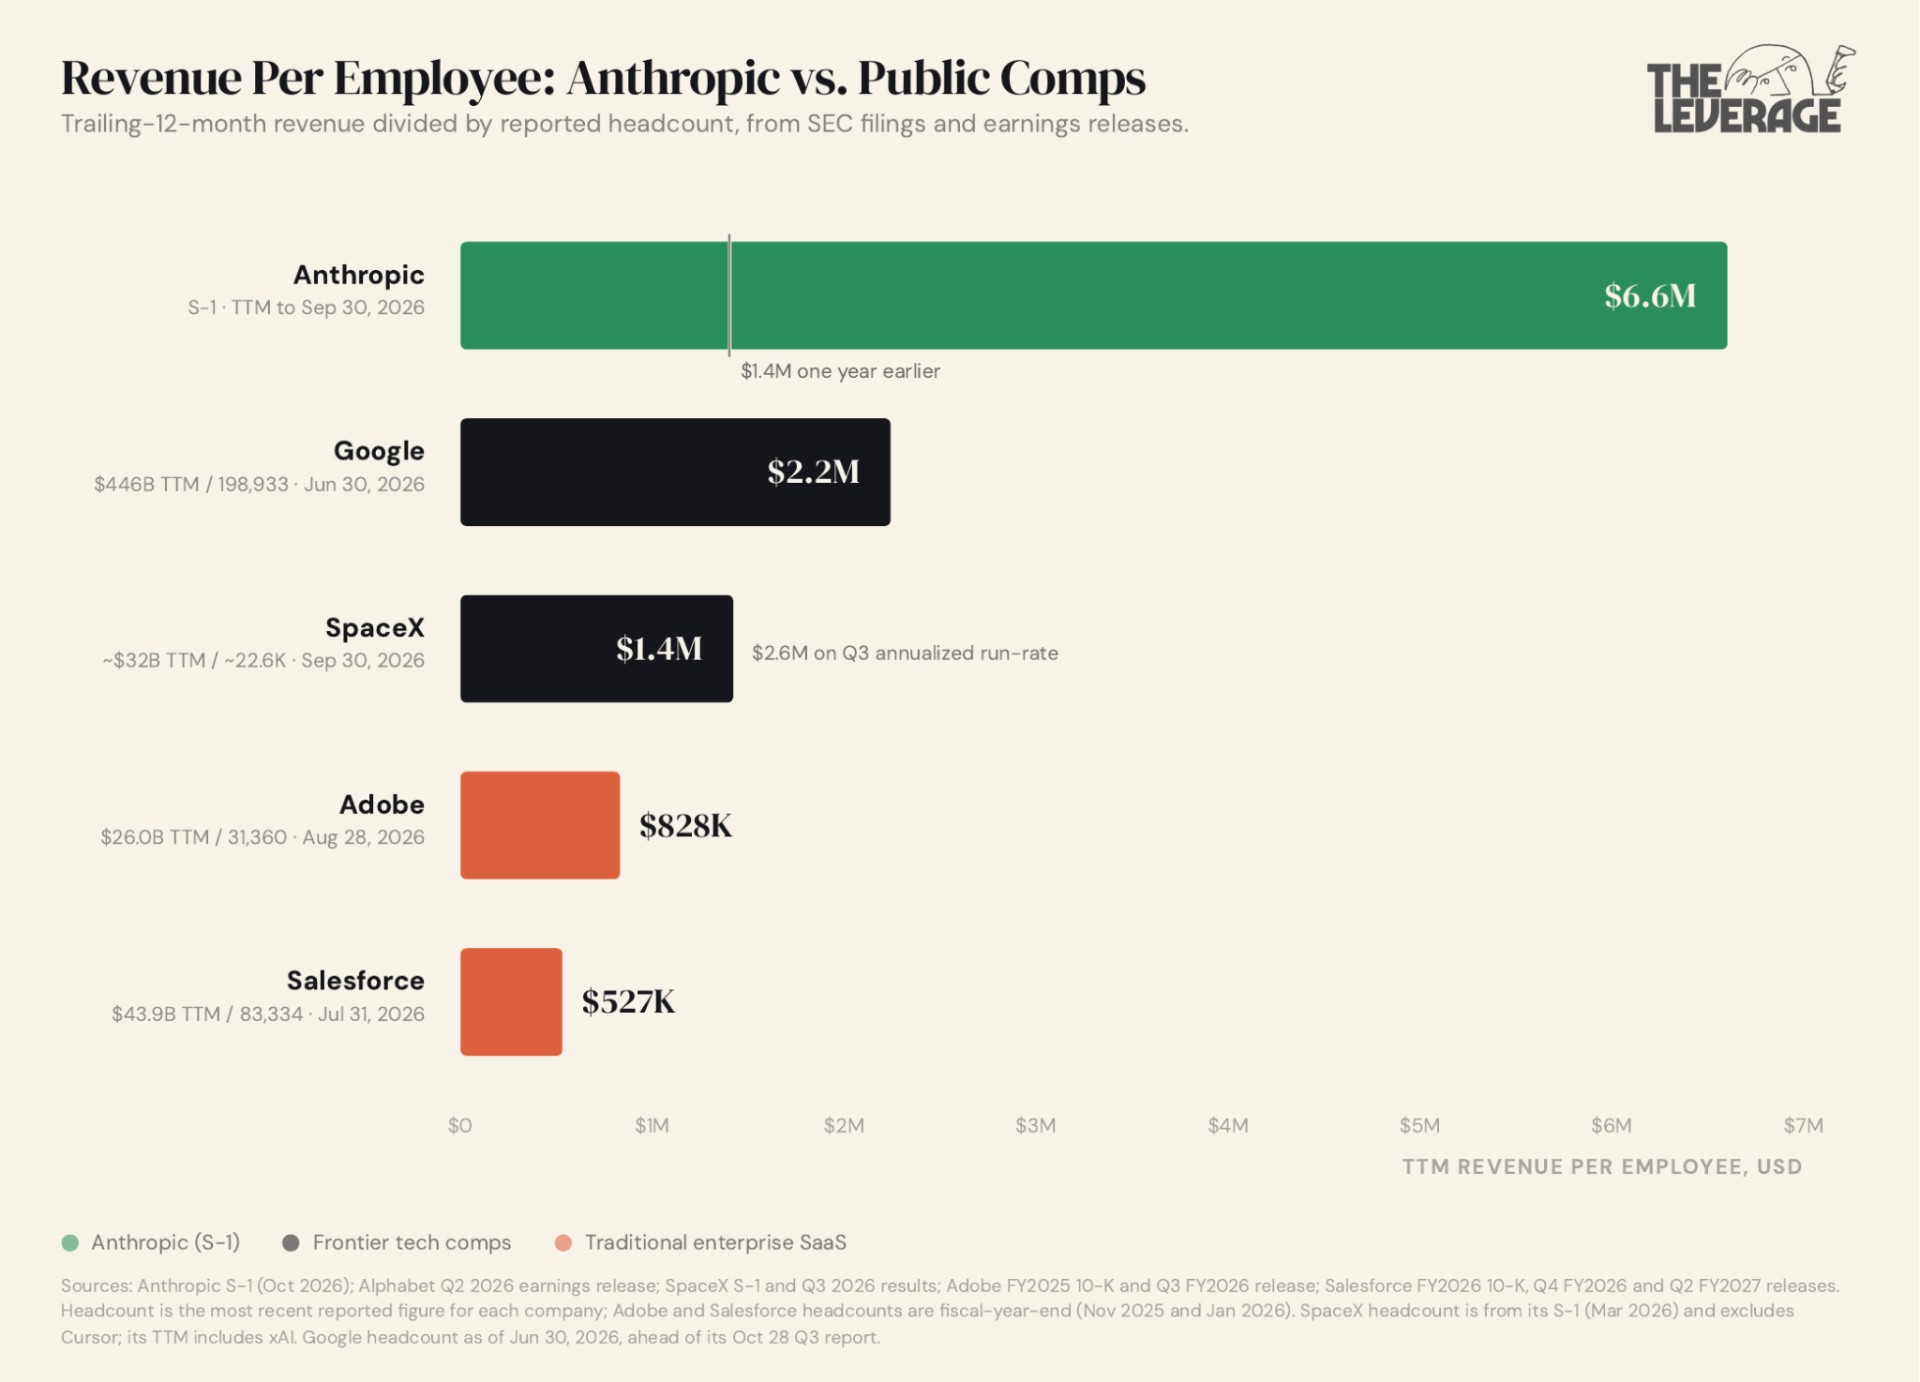
尽管即将迎来巨额支出,该业务的效率却高得惊人。按滚动计算,人均营收为660万美元,高于一年前的140万美元。Google为220万美元。包含xAI的SpaceX为140万美元。
所以这就是我们目前的处境。这是行业史上最高效的规模化扩张、900%的净留存率、85%的服务毛利率、账上1310亿美元现金,以及8000亿美元的固定义务——只有接下来的六个模型和过去六个一样出色,公司才能履行这些义务。按2万亿美元估值,这值得买入吗?这同样取决于你是否愿意把治愈癌症这件事托付给Claude。
2万亿美元估值的理由
Evan Armstrong 是 The Leverage 的创始人,该通讯聚焦科技市场中的商业战略与权力。
来源:Every:最新文章 · every.to