GamersNexus 分析内存厂商以长期协议锁定产能,消费级 RAM 与 SSD 价格一年大涨
内存厂商摧毁了消费市场
GamersNexus 撰文指出,Micron、Samsung、SK Hynix 等内存厂商正以 3-5 年长期协议(LTA)把 50%-70% 产能分配给最大的 5-16 家客户,试图消除行业原有的周期性低价。
原文整理了各内存厂商 LTA 产能分配数字和一年价格涨幅,读者可以据此理解消费市场涨价的结构性原因。
译文尚不完整,完整内容请切换到原文。

要点
- 内存制造商都已转向期限更长、产能更大的长期协议
- 亚马逊已公开表示,由于本地硬件成本不断上涨,将有比以往更多的用户考虑其云服务
- 美光、三星和 SK 海力士已将大量内存从消费市场转移出去
目录
- AutoTOC

引言
造成当前 RAM、SSD 和 GPU 价格持续上涨的 DRAM 和 NAND 闪存制造商,终于找到了抑制市场此前周期性定价规律的方法,那就是与更少的客户签订更大规模、期限更长的长期协议。本文深入探讨了这些公司公开表态的内容——例如亚马逊有意将更多客户从本地部署推向云服务——以及 SSD 和 RAM 的定价。
编者注:本文最初于 2026 年 9 月 21 日以视频形式发布。此内容已改编为本文的书面格式,与原始发布内容一致。
制作人员
主持、撰稿
Steve Burke
视频剪辑
Vitalii Makhnovets
Tim Phetdara
撰稿
Tannen Williams
撰稿、网页编辑
Jimmy Thang

自去年 9 月以来,SSD 和 RAM 的平均价格持续攀升:2 TB NVMe SSD 的平均价格上涨了 137%,2 TB SATA SSD 上涨了 183%,32GB DDR5 套件上涨了 363%,32GB DDR4 套件上涨了 294%,平均价格取自图表下方所列产品列表样本。

在某些情况下,情况更糟:DDR5-6000 64GB 套件已攀升 从平均 240 美元涨至 1,300-1,400 美元,涨幅约为 483%。


如果你曾梦想拥有一台家庭服务器或配备 128GB 内存的高端工程设计或剪辑机器,那它的价格涨得更多。

我们在 2024 年以 1,060 美元购买了一套 128 GB 的 DDR5-6400 GSkill ECC Registered 内存,用于剪辑机器。

如今,那款内存甚至已经买不到了。


如果你购买类似的内存,可能会被第三方卖家宰一刀,比如规格相近的 NEMIX 128GB 售价 6,800 美元,或者你也许更想要 512GB——曾经售价 4,200 美元——现在要 23,811 美元。

还有 99 美分,因为去你的。

2024 年,我们还以 390 美元购买了一块 4 TB 三星 990 Pro。如今,同样的硬盘售价 1,100 美元,涨幅达 254%。
这就是 K 型经济。从单根 16 GB 到几根总计 128 GB,每个人都在被宰。想玩游戏作为爱好的人被抢劫,而想创业需要高端电脑的人可能会发现租用系统或使用云计算更便宜,这似乎正是最终结局。

这种向数据中心的大规模转移不仅影响了 PC 爱好者的 RAM 和 SSD 价格——它正在影响所有人所有消费电子产品的价格。
根据 IDC 的数据:


“2026 年全球智能手机出货量将下降 16.7%,[...] 2026 年智能手机平均售价将达到 581 美元,一年内上涨 27.6%。”

After Apple increased prices on its MacBook Neo, MacBook Air, MacBook Pro, Mac Studio, iPad, iPad Air, iPad Pro, iPad Mini, HomePod, HomePod Mini, Apple TV Box, and Vision Pro headset, Apple’s Tim Apple noted in his final earnings call as CEO, “We reluctantly raised prices I would say and we did it because we’re in what I would characterize as a 100-year flood on the memory pricing with exponential increases in memory prices.”

XBOX 最近宣布了最新一轮涨价,称:“自 2026 年 8 月 1 日起,我们将在全球范围内更新价格。XBOX 主机的价格将上调,512 GB 型号上涨 100 美元,1 TB 型号上涨 150 美元。我们还将逐步淘汰 2 TB 型号。”该公司补充道:“不幸的是,主机存储和内存价格已上涨超过 2.5 倍,我们预计到 2027 年秋季还会再翻一番。”

亚马逊上调了价格,涉及 Echo Dot、Echo Show 11、Kindle、Kindle Paperwhite、Fire TV Stick HD、Fire TV Stick 4K Max、eero 7 和 eero Pro 7。

任天堂抬高了 Switch 2 的建议零售价,而索尼的 PS5 价格在过去一年内已经上涨了两次。

TechInsights 首席战略官通过《纽约时报》补充道:“是的,你的 iPhone 价格在上涨。但你的核磁共振仪价格也可能上涨,或者更糟的是,那台核磁共振仪可能根本不会被制造出来。”


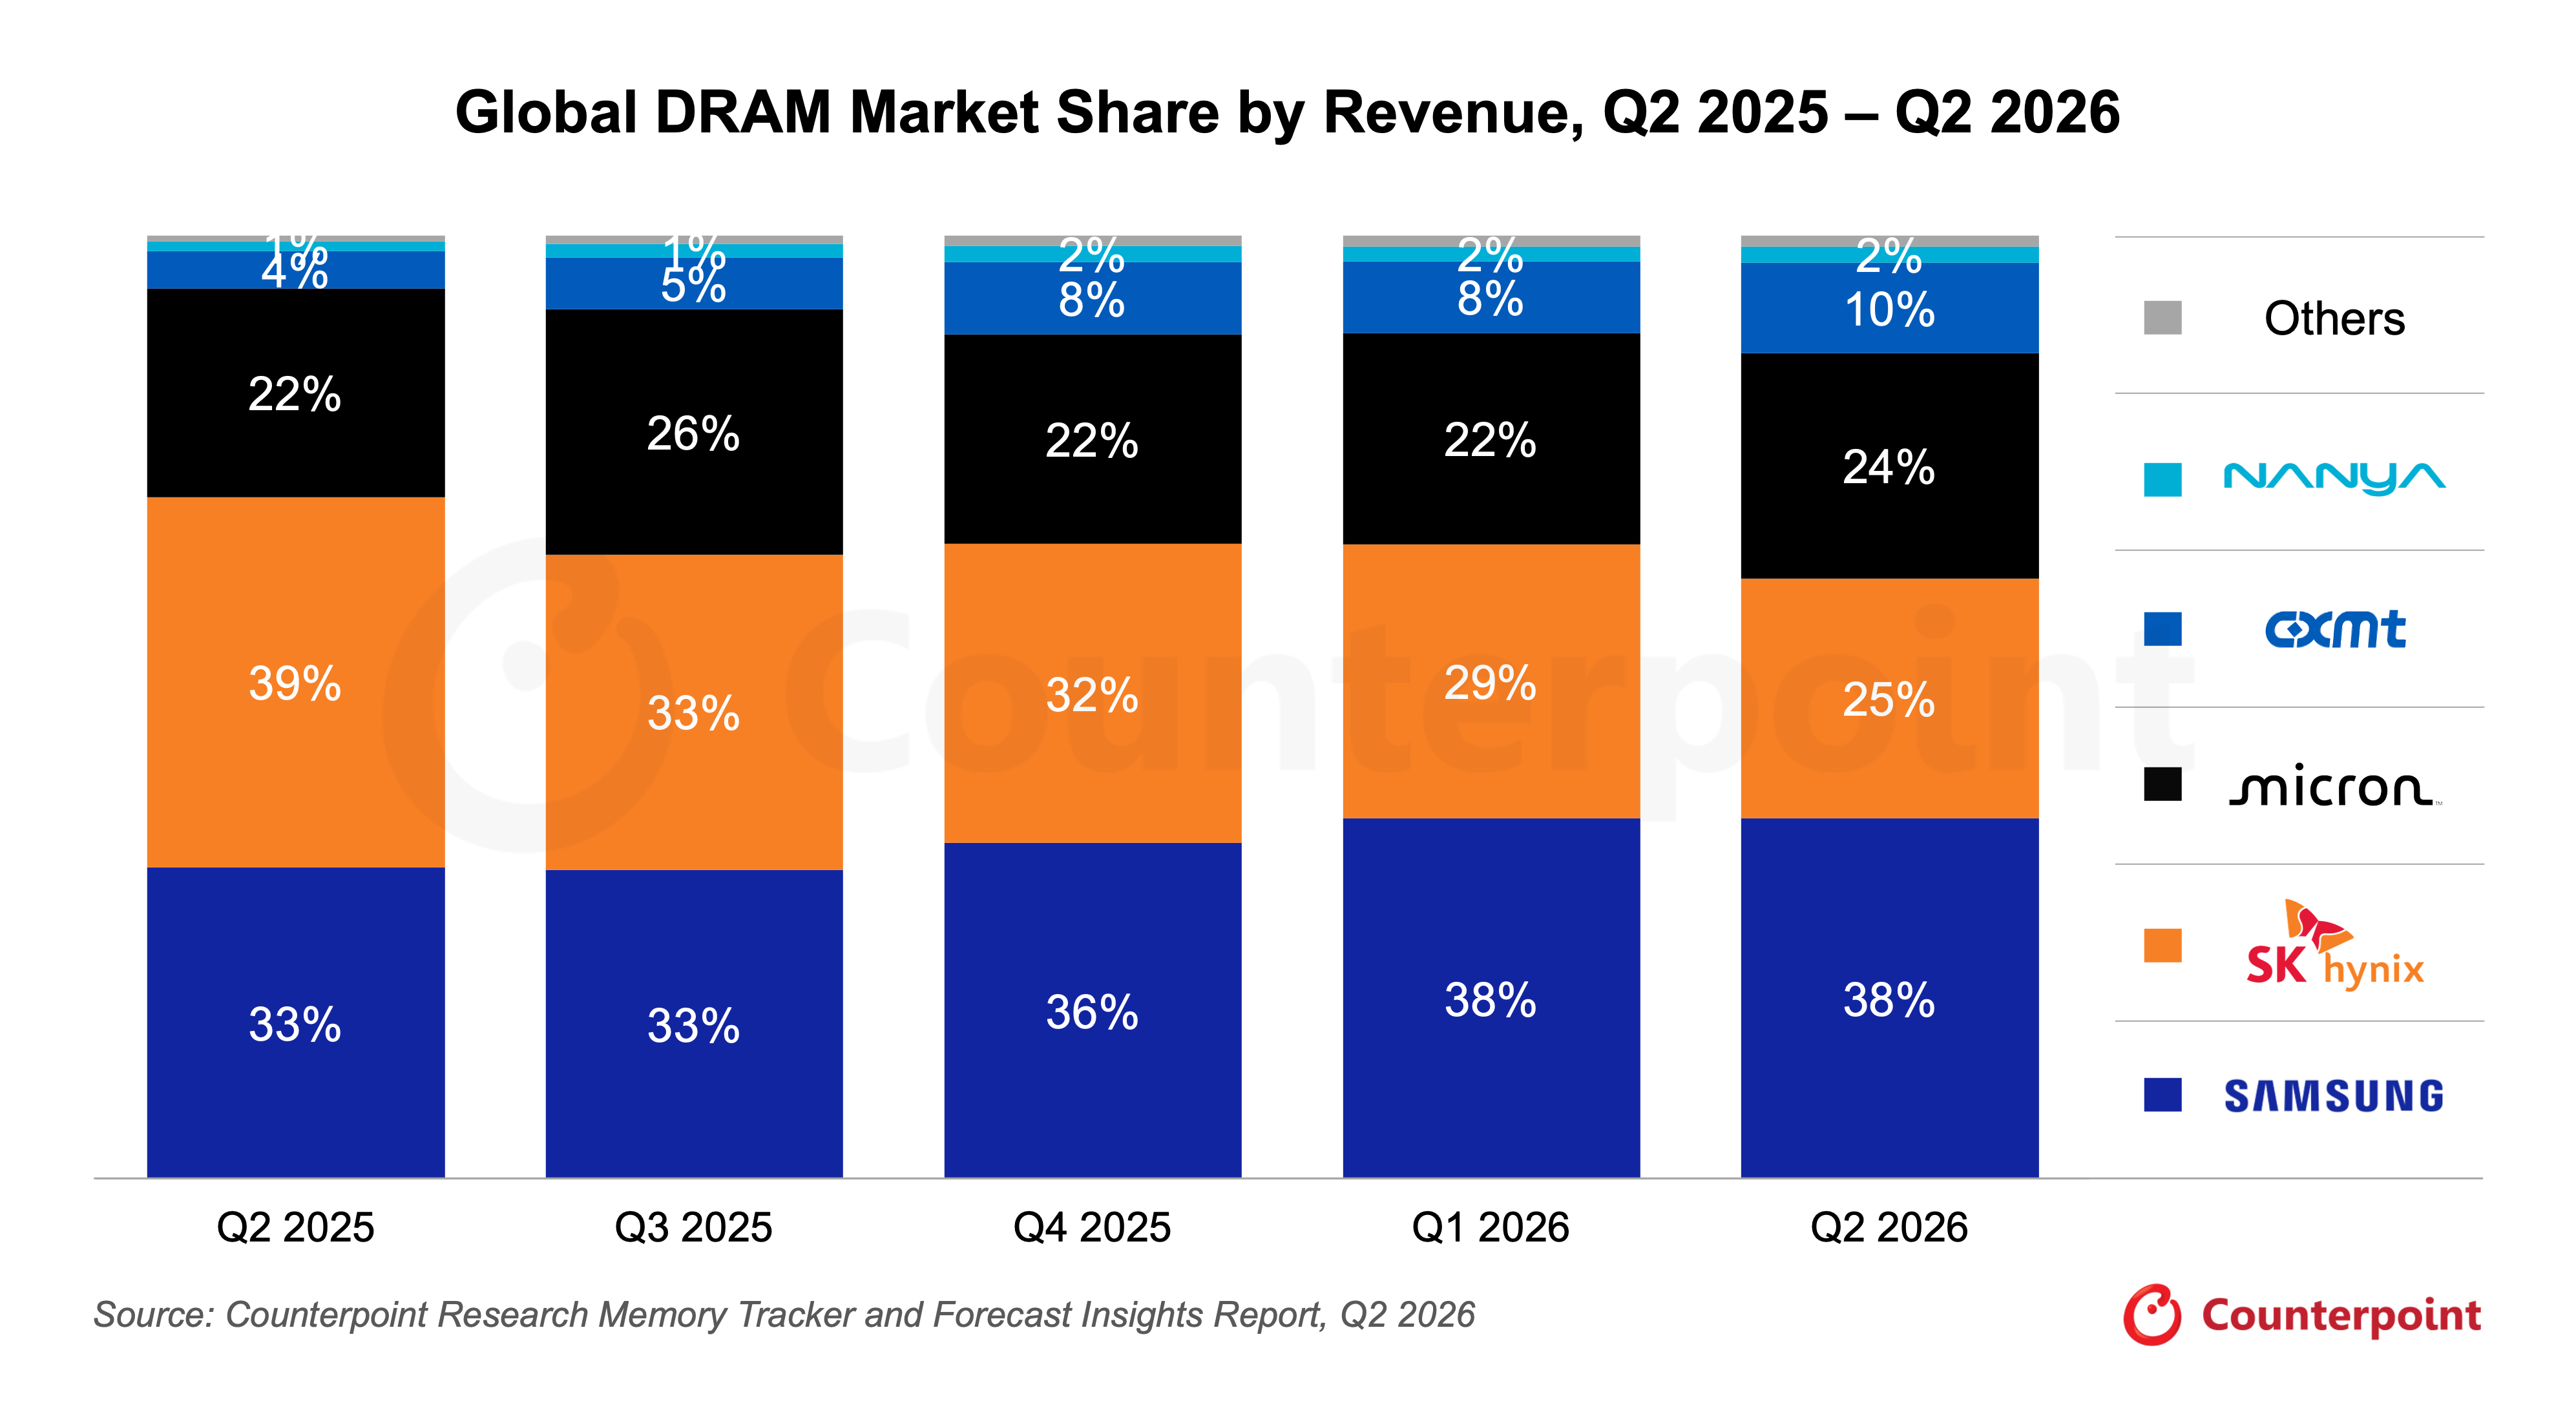
与此同时,中国新秀 CXMT 和 YMTC 继续快速扩张,YMTC 按出货量跻身全球前三大 NAND 制造商,超过了 Kioxia、Micron 和 SanDisk,而据 Counterpoint Research 报告,CXMT 目前按营收计占据全球 DRAM 市场 10% 的份额,同比增长 6 个百分点。
然而,尽管销售的是消费级内存,却因进入市场而受到美国政府的挑战。
对我们来说,最令人担忧的部分是,内存供应商正试图最终打破内存定价的周期性,这意味着他们想消除未来的价格低点,尤其是对消费者而言。
概述
长期协议(LTA)是内存制造商与大型客户之间签订的,这些客户往往不具名。这些客户几乎肯定包括 NVIDIA。

AI 需求造成的短缺可能使供应保持足够紧张,从而在未来数年内维持当前虚高的 RAM 和 SSD 价格。


在过去一年中,所有主要制造商都改变了其客户关系策略,如今与客户签订 3 至 5 年的长期协议(即 LTA),并将其 50% 至 70% 的产量仅分配给最大的 5 至 16 家客户。
从某种意义上说,自亘古以来就与主要客户存在某种形式的协议——但分配给他们的产能和协议期限令人担忧。
《朝鲜日报》解释道:

“LTA 正在将行业从 3 至 5 年的繁荣-萧条周期转变为基于长期订单、需求预先锁定的模式。”
换句话说,制造商从优先考虑企业客户而非消费者,转变为现在优先考虑其最大的 10 家公司而非其他所有人。


事实上,由于所有主要云服务提供商和超大规模企业抢购了全部供应并导致价格飞涨,小型企业再也无力承担本地服务器升级,被迫转而租用云基础设施。
对超大规模企业来说幸运的是,摩根大通指出,“虽然长期协议可能有助于超大规模企业控制成本,但它们极大地降低了内存制造商满足消费产品内存芯片需求的灵活性。”
长期协议重塑市场动态
从长期协议开始,我们可以看看各制造商最新的财报:

美光报告称,其16份长期协议目前占其DRAM的20%和NAND供应的三分之一,并指出,“完成后,我们预计公司约一半或更多的收入将来自与各终端市场客户的这些战略客户协议。”


SanDisk的数据中心和边缘业务收入同比分别增长1,298%和392%,而消费业务收入同比下降5%,该公司报告称,其2027年50%的位元产出和2028年67%的位元产出将分配给长期协议。
铠侠声称:

“我们正按计划推进,在2028日历年与关键客户实现50%的长期协议量覆盖。”
在财报电话会议上,三星表示,“我们已经与全球前五大数据中心客户敲定了协议,[并且]也正处于与另外五家主要客户谈判的最后阶段,以支持他们与AI相关的需求。”该公司补充道,“我们打算在供应分配上保持灵活性,并计划将总产能的约60%至70%分配给长期供应合同,同时保留足够产能来支持没有多年合同的客户。”
西部数据CEO也确认,表示,“上次我们报告长期协议时,我们谈到有一个大客户的长期协议一直延伸到2029日历年。但我们正在与客户深入讨论,以建立2029、2030和2031日历年的长期协议。因此可见性依然非常强,客户驱动的长期协议需求一直延伸到2031年,依然非常强劲。”
至于影响:我们的理解是,这些长期协议将从根本上改变内存市场对消费者和其他所有人的运作方式。《韩国先驱报》对此解释道:

“这一转变标志着行业告别了长期由季度谈判和短期订单主导的局面,可能缓和数十年来定义内存业务的繁荣与萧条周期。”
三星在最新财报电话会议上重申了这一点,表示,“从历史上看,内存行业经历了由消费导向应用需求波动驱动的反复兴衰周期。然而,通过提高长期订单驱动业务的比例,我们希望显著增强业务的稳定性和可见性。”

三星并非个例——所有制造商都以某种方式呼应着同样的“增强可见性”说法。
据《韩国先驱报》报道,一位行业分析师断言:

“LTA 不太可能消除内存周期,但它们可以通过锁定更长期的需求来降低盈利波动性。它们的有效性将取决于这些合同在下一轮下行周期中的表现。”
LTA 客户

在短缺最严重的时期,云服务提供商的需求持续增长:

TrendForce 预计,全球九大 CSP 的资本支出将从 2026 年的 9220 亿美元增至 2027 年的 1.383 万亿美元,并解释称:
“这一快速增长的部分原因是内存合同价格飙升以及强劲的采购需求。TrendForce 估计,2026 年 DRAM 和 NAND Flash 合计将占 CSP 总资本支出的 47%,到 2027 年其份额将进一步升至 68%。”

根据 TrendForce 的数据,这意味着九大 CSP 仅用于 DRAM 和 NAND 的资本支出在 2026 年估计为 4330 亿美元,2027 年估计为 9400 亿美元。

对 CSP 来说幸运的是,在推高 RAM 和 SSD 价格后,规模较小的企业无力承担本地服务器升级,被迫转而从 CSP 租用云基础设施。
亚马逊 CEO 在 2026 年第一季度财报中描述了这一新动态,解释称:“我们现在看到的一件有趣的事情是,内存等产品的价格和供应变化进一步推动拥有本地基础设施的公司转向云端。”他补充道,“我们已经与企业进行了数月的许多对话……因为我们的供应比其他人多得多,这些对话迅速加速。看看这会如何随时间演变将会很有趣。”
就是这样。这就是那句不小心说出口的悄悄话,也是我们一直在说的部分:亚马逊,通过 AWS 拥有世界最大云基础设施提供商之一,正在表示这正把公司推向云端。这不会止步于公司。
而 CSP 已经看到了结果。在他们最新的财报中:


Google Cloud 收入同比增长 82%,微软的“Azure 及其他云服务收入”同比增长 43%,以及 AWS 销售额同比增长 36.7%,亚马逊指出这是其“18 个季度以来最快增长”。
按终端应用细分

进一步参考:在 TrendForce 的“2026-2027 年按终端应用划分的 NAND Flash 位需求预测细分”图表中,该公司预计服务器应用的 NAND 位需求将从 2026 年的 44.2% 增至 2027 年的 51.1%,而 PC、移动、游戏主机及其他应用占总位需求的百分比将各自适度下降。

相比之下,TrendForce 预计图形和服务器应用的 DRAM 位需求将分别增加 1.7 和 1.5 个百分点,使 PC、移动和消费类应用在总位需求中的占比被重新分配。
虽然 NAND 主要仅受服务器消费增加的影响,但 DRAM 除了受服务器消费增加影响外,还严重受到图形消费增加的影响,因为制造商优先生产 HBM。
根据 TrendForce 的预测,到 2027 年,PC 应用将占 DRAM 位元需求的 5.6%,占 NAND 位元需求的 11.5%。

与 TrendForce 的 2019 年数据相比,服务器应用占 DRAM 总消耗量的比例预计将增加 13.2 个百分点,而 PC 应用预计将下降 7.1 个百分点。
至于这一切如何影响消费市场:我想我们都知道……
SSD 与 DRAM 价格趋势 | 2025 年 9 月 - 2026 年 8 月 | GamersNexus

此图表比较了 2025 年 9 月的平均价格与当前的平均价格。我们从 PC Part Picker 上找到了完整价格历史的单个产品列表中取样,收集了每个条目的平均价格,具体如下方图表所示。
根据我们的样本,自去年 9 月以来:
2 TB NVMe SSD 的平均价格上涨了近 200 美元,从 143.25 美元涨至 340 美元。
2 TB SATA SSD 的平均价格飙升了 183%,从 112.33 美元涨至 317.67 美元。这可能在某种程度上得益于 SATA SSD 产量的减少。
32GB DDR5-6000 CL30 套件的平均价格暴涨了惊人的 445 美元,涨幅达 363%,从 122.50 美元涨至 567.50 美元。
最后,32GB DDR4 套件的平均价格从 61.50 美元飙升至当前的 242.50 美元,涨幅达 294%。
尽管所有价格在过去一年内都大幅上涨,但 RAM 的百分比涨幅似乎更为陡峭。我们推测,部分原因在于,与主要被重新分配给服务器应用的 NAND 供应不同,DRAM 供应正受到两头夹击,供应被重新分配给服务器应用以及用于显卡和加速器的 HBM。
HDD 价格比较

作为额外对比,PC Part Picker 对 16TB 硬盘的价格趋势图表显示,其平均价格在同期上涨了近 129%,从 2025 年 9 月的约 350 美元涨至当前的约 800 美元,价格增长在 2026 年 4 月才真正开始加速。
现货价格历史 | 时段平均值 | GamersNexus

这里,我们来看看现货价格。虽然现货价格并不代表大多数主要 OEM 实际支付的合约价格,但它们能反映需求。
此图表绘制了 16Gb DDR5、512Gb TLC 晶圆和 16Gb DDR4 的现货价格时段平均值,这些数据是我们从通过 archive.org 的 Wayback Machine 访问的已保存 dramexchange 网页中收集的。
16Gb DDR5 的时段平均值在 7 月至 9 月中旬期间约为 6 美元,在 10 月至 12 月期间跃升了约 20 美元,自 1 月以来逐渐上涨至当前的 54 美元时段平均值。
512Gb TLC 晶圆的时段平均值在 7 月至 9 月期间保持在 2.70 美元左右,在 10 月至 3 月期间从 3 美元飙升至 23 美元,此后一直徘徊在 21 美元左右。
16Gb DDR4 的时段平均值在 7 月开始时约为 8.60 美元,在 9 月至 1 月期间飙升至 78 美元,5 月降至 58 美元,此后持续稳步攀升,目前约为 91 美元。
它的表现基本上就像加密货币市场。如果 DDR4 现货价格是一种山寨币,它会完美融入 2018 年。
与各条目 7 月的时段平均值相比,当前现货价格大致上涨了:16Gb DDR5 约 800%,512Gb TLC 约 678%,16Gb DDR4 约 958%,其中最大涨幅出现在 10 月至 3 月之间。
YMTC 的进展

与此同时,中国新兴制造商 CXMT 和 YMTC 正在追赶现有巨头。

根据Counterpoint Research的数据,按营收计算,CXMT的全球DRAM市场份额已从2025年第二季度的4%上升至2026年第二季度的10%。
这对现有厂商来说应该很可怕,或许也解释了为什么美国如此急于封禁CXMT,而总部位于美国的Micron却在抢占更多业务。如果你对这些公司感兴趣,我们制作了一部深度纪录片《中国内存的崛起》,深入探讨了两家公司的历史。

Counterpoint还声称,YMTC最近按出货份额跻身三大NAND制造商之列,现已超过Kioxia、Micron和SanDisk。
事实上,据报道,中国制造商现在正寻求在中国以外扩大市场份额。Jukan援引DigiTimes报道称:

“作为这一战略的一部分,据报道YMTC正在向独立的第三方模组厂商销售NAND芯片,这些厂商再将其组装成成品企业级固态硬盘(SSD),供应给美国neocloud提供商等客户。这条间接路线旨在规避围绕产品原产国的敏感问题。[...]随着DDR5和LPDDR5供应日益紧张,据报道CXMT已开始与美国和加拿大等市场的中小型云服务提供商进行产品认证。该公司似乎正寻求通过提前锁定产能承诺来尽早争取客户。”

尽管如此,在彭博社报道苹果试图从CXMT和YMTC采购芯片后,Chuck Schumer做了他最擅长的事,把眼镜摆到攻击位置,写了一封措辞强硬的信,敦促苹果:


“放弃任何将CXMT、长江存储科技有限责任公司(YMTC)或任何其他中国国家支持的供应商的内存纳入其任何产品的努力”,并声称“像苹果这样的美国公司,应该购买印有‘美国制造’的芯片。”

《华尔街日报》还援引商务部长Lutnick的话说,“内存问题必须有‘其他解决方案,但不能是伟大的美国公司使用中国内存。’”

作为背景,2023年底Micron的CEO表示,“如今,全球内存总产量、DRAM产量中,只有2%来自美国。”

此外,美国国家标准与技术研究院指出,Micron目前正在建设的纽约和爱达荷州晶圆厂“将帮助美国将其先进内存制造的份额从目前的不到2%提升到2035日历年的大约10%。”

我们预计,Micron最终在美国制造的芯片中,很大一部分将分配给HBM,这使得可供消费者使用的DRAM比例可能更低。
换句话说,Micron作为唯一一家总部位于美国的制造商,如今在美国生产的DRAM不足以支持美国公司,10年后也不会在美国生产足够的DRAM来支持美国公司,所以我们完全不确定Lutnick部长所指的‘其他解决方案’是什么,除非他想在他据称已故朋友的岛上开设一家晶圆厂……现在限制进口只会伤害美国消费者和民众。内存也不太可能是漏洞的候选对象,正如我们在《中国内存的崛起》纪录片中所讨论的那样。

《纽约时报》在与请求政府干预的说客交谈后报道称:“其中三人表示,一些人建议,向更广泛的客户群体销售芯片应成为获得2022年《芯片与科学法案》资金的条件,该法案旨在为美国的半导体研究和制造业提供资金。五人表示,其他人则要求特朗普政府动用一项朝鲜战争时期的法律——《国防生产法》,要求向人工智能以外的行业分配(芯片)。”

在接受Tom's Hardware采访时,慧荣科技高级副总裁Nelson Duann指出,关于中国制造商,“因为他们获得政府支持,他们也有责任帮助维护本地市场的健康。外国供应商通常追逐最高回报的机会,可以将大部分供应分配给数据中心。中国供应商无法以同样的方式做到这一点,因为政府可以提供指导并鼓励他们支持某些本地产业。”

我们认为具有讽刺意味的是,尽管美光从《芯片法案》获得了近65亿美元的政府支持,它却没有支持我们国内市场或产业的责任。而且美光也是美国军方内存供应的一部分,因此对CXMT中国背景的这一指责依然站不住脚。
供应预测
至于未来的供需预测:

TrendForce预测,NAND可能比DRAM更早看到隧道尽头的曙光,理由是更密集层数的NAND技术带来了更高的产量,并指出:“在新产能推出以及消费需求疲软的双重推动下,NAND Flash正转向更宽松的供需结构,并将在今年下半年面临价格下行调整压力,凸显出两者市场周期的明显分化。”

在其“DRAM和NAND Flash充足率”图表中,TrendForce预计NAND Flash将在2027年某个时候达到正充足率,即供过于求,而DRAM的充足率预计只会恶化。
话虽如此,并非所有行业领袖都持同样乐观态度。
在接受Tom's Hardware采访时,一位慧荣科技高级副总裁断言:“零售SSD市场几乎已经消失。”
“供应商可以通过转向更新的NAND世代来获得一些位元增长,但需求增长更快。因此,短缺明年不会改善。只会变得更糟。”
结论

我们显然无法确切知道这一切将如何发展,因为这深入到了地缘政治的未来,包括11月的选举。政治已经与计算机硬件和芯片行业深度交织在一起,那些禁止、解禁或发放资金以及出于何种目的的政治决定将推动定价。

我们确实认为,转向更高容量和更长期限的长期协议将从根本上改变市场传统的周期性定价特性,可能降低整体定价波动性,而且并非以好的方式。对消费者而言,这意味着更高的价格下限。即使价格回落,也可能不会回到之前的低点。我们最大的希望或许是泡沫破裂,但这也可能摧毁经济……
在这种情况下,我们尽量不做预测,因为我们确实没有独到的见解;然而,如果制造商提前最多5年将高达70%的产能分配出去,我们会认为供应将持续受限,直到制造商能够通过晶圆厂扩建来大幅增加供应,而这至少需要数年时间。
展望未来,我们将继续关注定价,并会在市场出现任何重大变化时及时更新。
来源:Hacker News 热门(buzzing.cc 中文翻译) · gamersnexus.net